Lors de la signature d’un bail, la question de la garantie financière se pose inévitablement. Le chèque de caution reste l’un des outils les plus répandus pour rassurer un propriétaire avant la remise des clés. Pourtant, ce mécanisme, en apparence simple, mérite que l’on s’y attarde avec attention, tant pour le locataire que pour le bailleur.
Le récap
- Le dépôt de garantie sert de protection financière au propriétaire contre les impayés de loyer et les éventuelles dégradations du logement.
- Le montant du dépôt de garantie est légalement plafonné, atteignant généralement deux mois de loyer hors charges pour un logement vide.
- Le chèque de banque offre une sécurité renforcée au bailleur, car l’établissement financier certifie la disponibilité immédiate des fonds.
- La réalisation d’états des lieux d’entrée et de sortie rigoureux est essentielle pour éviter les litiges liés à la distinction entre usure normale et dégradations réelles.
- Le propriétaire doit restituer le dépôt de garantie dans un délai d’un mois si aucune dégradation n’est constatée, ou deux mois dans le cas contraire.
- Il existe diverses alternatives au dépôt de garantie classique, telles que la caution solidaire d’un tiers ou l’assurance garantie locative.
Fonctionnement du chèque de cautionnement pour un bail
Définition du dépôt de garantie et montant exigible
Le dépôt de garantie est une somme versée par le locataire au moment de la signature du contrat de bail. Il sert à couvrir d’éventuels impayés de loyer ou des dégradations constatées à la fin de l’occupation du logement. Dans la pratique, ce versement prend souvent la forme d’un chèque remis directement au propriétaire ou à l’agence gestionnaire. Le montant exigible est encadré par la loi et plafonné, généralement à deux mois de loyer hors charges pour un logement vide. À titre d’exemple, pour un loyer de 800 euros, le plafond légal peut atteindre 2 400 euros dans certains contextes réglementaires. Ce montant constitue une protection concrète pour le bailleur, tout en représentant un effort financier immédiat pour le locataire.
Il est essentiel de bien distinguer le dépôt de garantie classique du cautionnement bancaire, qui implique quant à lui l’intervention d’un établissement financier. Dans le second cas, c’est la banque elle-même qui se porte garante, offrant ainsi une sécurité renforcée au propriétaire, sans que le locataire ait à immobiliser ses propres liquidités de la même manière.
Rôle de la banque dans la validation du paiement
Lorsqu’un locataire présente un chèque de banque comme caution, cela signifie que l’établissement bancaire a préalablement validé et bloqué la somme correspondante sur le compte du client. Ce document offre une garantie de paiement bien plus solide qu’un chèque personnel, dont la provision peut s’avérer insuffisante. La banque joue donc un rôle central dans la sécurisation de la transaction : elle atteste que les fonds existent et sont disponibles, ce qui rassure le bailleur dès la remise du chèque. Certaines formes de garanties bancaires vont encore plus loin, permettant au propriétaire d’appeler la garantie directement, parfois sans avoir à fournir de justificatif particulier. D’autres formules, dites de cautionnement bancaire, nécessitent en revanche la production de preuves avant tout décaissement, ce qui tend à être plus favorable pour le locataire.
Risques et précaution d’usage pour le locataire et le propriétaire
Encaissement direct et gestion de la trésorerie du client
L’un des points de vigilance majeurs concerne l’encaissement du chèque de caution. En théorie, le dépôt de garantie ne devrait pas être encaissé immédiatement par le propriétaire dans tous les contextes, mais dans les faits, nombreux sont les bailleurs qui procèdent à l’encaissement dès la signature du bail. Pour le locataire, cela représente une sortie de trésorerie immédiate et parfois conséquente, à laquelle s’ajoutent le premier loyer, les frais d’agence et les dépenses liées à l’emménagement. Il convient donc d’anticiper cet effort financier et de s’assurer que la provision sur le compte est suffisante avant de remettre le chèque, au risque de se retrouver en situation de rejet bancaire, ce qui fragiliserait d’emblée la relation avec le bailleur.
Pour le propriétaire, conserver une somme encaissée implique également une responsabilité : il devra être en mesure de la restituer dans les délais légaux en fin de bail, sous peine de pénalités. Une bonne gestion de cette trésorerie est donc indispensable des deux côtés du contrat.
Litiges fréquents liés aux dégradations du matériel ou du logement
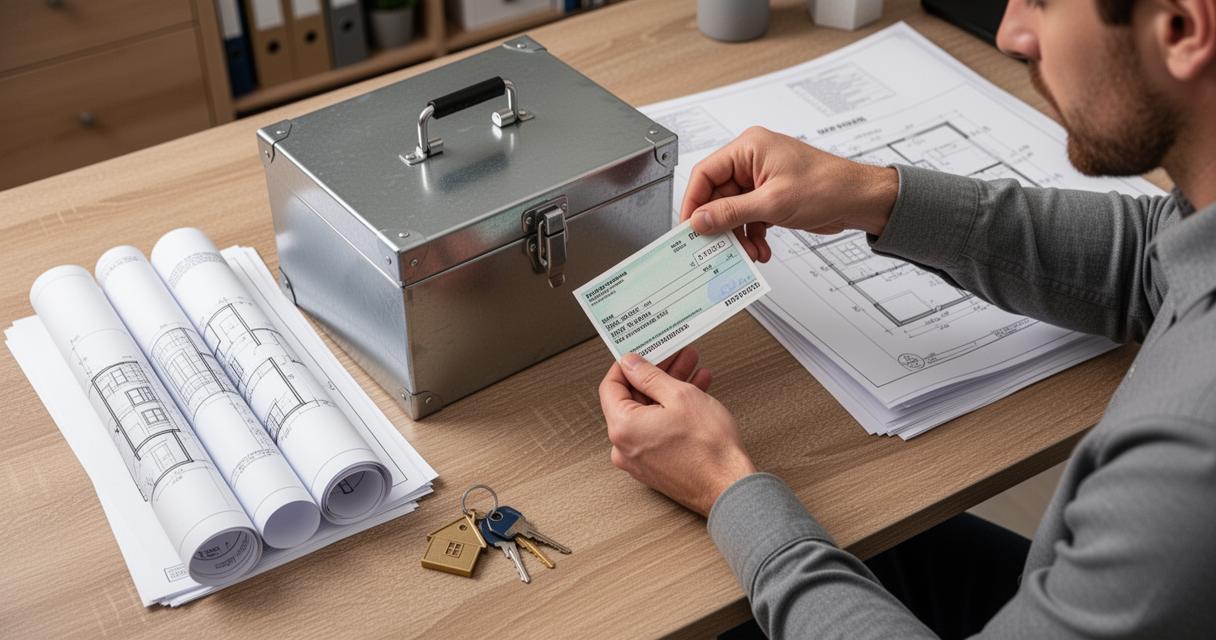
La dégradation du logement est la principale source de litige au moment de la restitution du dépôt de garantie. Un état des lieux d’entrée rigoureux et détaillé constitue la meilleure protection pour le locataire comme pour le propriétaire. Sans ce document, il devient difficile de prouver l’état initial du bien loué et du matériel mis à disposition. Les conflits portent fréquemment sur la distinction entre usure normale et dégradation imputable au locataire : une peinture jaunie par le temps ne saurait être retenue à charge, contrairement à un mur abîmé par des trous répétés ou des traces manifestes. Il faut également noter qu’en 2023, environ 3 % des locataires en France ont rencontré des difficultés de paiement, ce qui illustre la nécessité d’une garantie solide pour les propriétaires.
Lorsque les dégradations sont avérées, le propriétaire est en droit de retenir tout ou partie du dépôt de garantie, à condition de fournir des justificatifs : devis ou factures de réparation. Sans ces preuves, toute retenue peut être contestée devant les juridictions compétentes.
Restitution et alternatives au chèque de caution traditionnel
Délais légaux pour la restitution du montant versé
La restitution du dépôt de garantie obéit à des règles précises. Lorsqu’aucune dégradation n’est constatée et que le locataire est à jour de ses paiements, le propriétaire doit restituer l’intégralité de la somme versée dans un délai d’un mois suivant la remise des clés. Si des réserves ont été émises lors de l’état des lieux de sortie, ce délai peut être étendu à deux mois. Le remboursement s’effectue généralement par virement bancaire ou par la remise d’un nouveau chèque au locataire. Tout retard injustifié expose le bailleur à des pénalités financières. Il est donc dans l’intérêt des deux parties de réaliser un état des lieux de sortie sérieux afin d’éviter tout blocage inutile.
Autres formes de garanties pour louer en toute sécurité
Face aux contraintes que peut représenter le chèque de caution classique, il existe plusieurs alternatives pour sécuriser une location immobilière. La caution solidaire, par exemple, repose sur l’engagement d’un tiers, souvent un proche ou un parent, qui s’engage contractuellement à régler les dettes du locataire en cas de défaillance. Cette solution est particulièrement répandue parmi les jeunes locataires entrant dans leur premier logement.
L’assurance garantie locative constitue une autre option intéressante : elle indemnise le propriétaire en cas de loyers impayés, dans la limite du montant assuré prévu au contrat. Des organismes spécialisés proposent également des solutions de cautionnement avec des conditions d’accès parfois plus souples que celles des banques traditionnelles, ce qui facilite l’accès au logement pour les profils atypiques. Parmi les formes reconnues de garantie, on peut distinguer :
- le versement direct d’un dépôt en espèces ou par chèque au bailleur ;
- la garantie bancaire, délivrée par un établissement financier ;
- la caution solidaire d’un particulier ;
- l’assurance garantie locative souscrite auprès d’un organisme spécialisé.
Chaque formule présente ses propres avantages et contraintes. Le choix dépend avant tout de la situation financière du locataire, des exigences du propriétaire et de la nature du bien loué. Dans tous les cas, une lecture attentive du contrat et une bonne compréhension des engagements pris restent les meilleures armes pour éviter les mauvaises surprises à l’entrée comme à la sortie du logement.